塑料制品加工行业市场动态与齐河县华星塑业发展观察
2024年以来,国内塑料制品加工行业在原料价格震荡与环保政策趋严的双重压力下加速洗牌。山东作为塑料制品生产大省,区域产业集群正从低端代工向高附加值方向转型。齐河县华星塑业有限公司:塑料包装,塑料型材,塑料制品加工,塑料颗粒,塑业制品生产——在这一轮调整中,如何找准定位,是每一家区域塑企必须回答的问题。
原料端的传导逻辑
塑料颗粒价格直接决定制品加工企业的利润空间。以PP拉丝料为例,2023年华东市场均价波动区间在7200-8100元/吨,年内振幅超过12%。对塑料包装和塑料型材生产企业而言,原料成本占比通常在55%-70%之间,这意味着颗粒价格每上涨300元/吨,中小型塑业制品生产企业的毛利率就要压缩约2个百分点。
华星塑业的应对策略是:与上游颗粒供应商签订季度锁价协议,同时保持约15天的安全库存,在价格低位时适度增储。这套方法并不复杂,但执行到位需要资金调度能力和仓储条件支撑。
加工工艺中的关键控制点
塑料制品加工看似门槛不高,但真正拉开产品差距的是几个核心环节:
- 熔融温度控制:PE与PP的加工温区差异显著,温控偏差超过±8℃就会导致制品内应力集中,型材易脆裂
- 模具流道设计:流道不平衡直接造成壁厚不均,影响塑料型材的装配精度
- 冷却速率:冷却过快会使结晶度不均,制品表面出现银纹
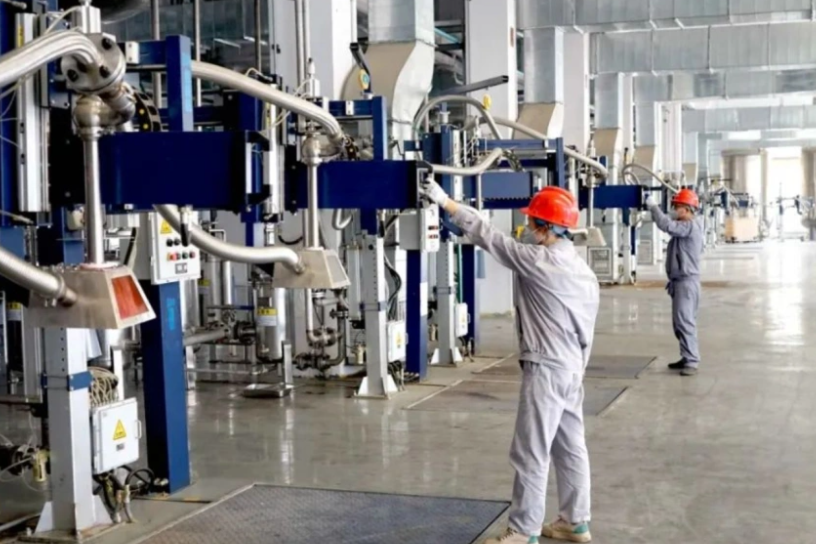
华星塑业在塑料型材产线上引入了分段式水冷系统,将冷却速率误差控制在5%以内,产品合格率从早期的91%提升至97%以上。这个数字放在行业里不算顶尖,但对于县域级别的塑料制品加工企业来说,已经是实打实的进步。
市场数据对比与趋势
从需求端看,塑料包装仍是最大的应用领域,约占国内塑料制品消费量的35%。但增速已经放缓至年均3%-4%,而塑料型材在建筑节能改造政策推动下,近两年保持了6%-8%的需求增长。
华星塑业目前的产能结构中,塑料包装占比约六成,塑料型材约三成,其余为定制化塑业制品生产。从毛利水平看,型材产品的单吨毛利比包装产品高出约400-600元,这也是公司近两年逐步向型材方向倾斜产能的原因。
区域竞争格局也在变化。齐河周边50公里范围内,规模以上的塑料制品加工企业不下20家,但多数集中在低端包装领域,同质化竞争激烈。差异化产品开发和稳定的品控体系,才是区域塑企跳出价格战的可行路径。